
Venta
8 pasos en el proceso de venta comercial confidencial
Conozca el proceso de venta comercial confidencial, desde la valoración y la selección del comprador hasta la diligencia, el financiamiento y el cierre, mientras protege al personal y el valor para una salida limpia.
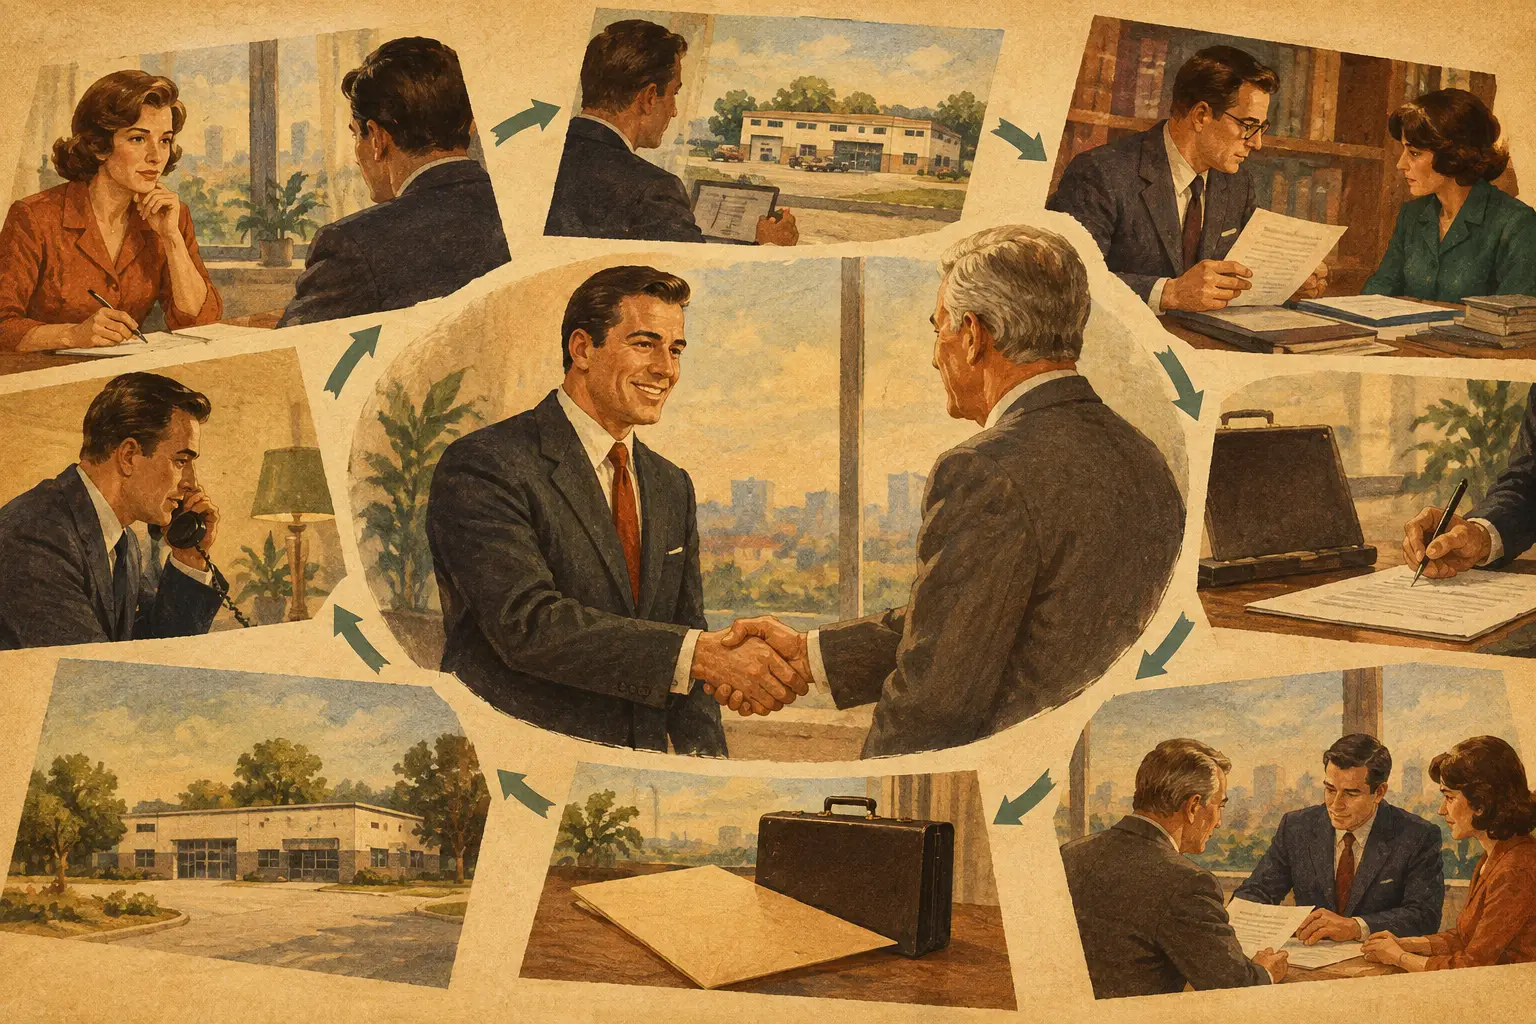
Resumen
Una empresa puede perder valor antes de que un comprador revise las finanzas. Un empleado que escucha un rumor puede buscar otro trabajo. Un cliente clave puede retrasar un pedido. Un competidor puede utilizar la información para presionar los precios o reclutar personal. Es por eso que el proceso de venta confidencial de un negocio no es simplemente una secuencia de marketing. Es un plan de transacciones controladas diseñado para proteger las operaciones y al mismo tiempo crear una competencia de compradores creíble.
Para los propietarios de Florida y California, la confidencialidad debe ir acompañada de otro objetivo: brindar a los compradores calificados suficiente información para garantizar el flujo de efectivo, el financiamiento y el riesgo de transición. Muy poca divulgación produce un interés débil. Demasiada divulgación, demasiado pronto, crea una exposición innecesaria. El proceso siguiente se basa en publicar la información correcta en el momento adecuado.
1. Establecer la preparación para la venta antes de salir al mercado
Una venta confidencial comienza con una revisión honesta de lo que se vende y si el negocio está listo para el escrutinio del comprador. Los ingresos por sí solos no son un precio de venta. Los compradores y prestamistas se centran en las ganancias, las necesidades de capital de trabajo, la concentración de clientes, las obligaciones de arrendamiento, las licencias transferibles, el estado del equipo y el papel del propietario en las operaciones diarias.
El primer paso suele ser una revisión de valoración confidencial basada en ganancias normalizadas. La normalización separa el desempeño operativo recurrente de la empresa de los gastos específicos del propietario, los costos únicos, los ingresos inusuales y los elementos discrecionales. El objetivo no es inflar las ganancias. Se trata de presentar una imagen sustentable que pueda sobrevivir a la debida diligencia y a la suscripción de los prestamistas.
La preparación para la venta también identifica problemas que pueden ser manejables ahora pero perjudiciales más adelante. Los ejemplos incluyen acuerdos de proveedores vencidos, registros de inventario poco claros, un contrato de arrendamiento asignable que no ha sido revisado o un propietario que controla personalmente cada relación importante con el cliente. Algunos problemas deben corregirse antes de comercializar. Otros deben revelarse tempranamente a compradores serios con un plan práctico de resolución.
2. Definir lo que se incluye en la transacción
La confidencialidad funciona mejor cuando el vendedor tiene claridad sobre la estructura del acuerdo . ¿El comprador está adquiriendo activos, capital, inventario, bienes raíces, propiedad intelectual, vehículos, depósitos de clientes o todo lo anterior? ¿Las cuentas por cobrar son retenidas por el vendedor? ¿El vendedor llevará una nota o brindará apoyo para la transición? ¿El negocio requiere la aprobación del propietario, el consentimiento del franquiciador o una transferencia de licencia profesional?
Estas decisiones dan forma tanto a la valoración como al grupo de compradores. Un restaurante con un contrato de arrendamiento favorable y una licencia de licor transferible puede atraer a un grupo diferente al de una empresa de servicios cuyo valor depende de contratos recurrentes y de un equipo operativo capacitado. Una empresa de comercio electrónico puede requerir una transferencia cuidadosa de las cuentas del mercado, las relaciones con los proveedores y los activos digitales.
Un paquete de venta bien preparado no necesita revelar la identidad de la empresa. Debe explicar el modelo de negocio, el área de ubicación, el rango de ingresos, el flujo de efectivo normalizado, el perfil del personal, la base de activos, el motivo de la venta y el potencial de financiamiento sin brindarle a un lector casual suficientes detalles para identificar la operación.
3. Crea un perfil de marketing controlado
El proceso de venta comercial confidencial requiere dos capas de información. El primero es un perfil ciego o un adelanto. Su objetivo es atraer el interés adecuado sin nombrar la empresa, publicar su dirección ni exponer los datos de los clientes. Debe ser lo suficientemente específico para calificar el interés pero lo suficientemente general para proteger al vendedor.
La segunda capa es el memorando de información confidencial, a menudo llamado CIM. Esto proporciona una visión más profunda del desempeño financiero, las operaciones, los activos, la posición en el mercado y la oportunidad de transición. Debe publicarse sólo después de que el posible comprador haya sido seleccionado y haya firmado un acuerdo de confidencialidad adecuado.
Un listado genérico puede generar atención, pero la atención no es lo mismo que la de un grupo de compradores. El marketing debe calibrarse según el negocio. Una empresa de servicios local operada por sus propietarios puede beneficiarse de un alcance dirigido a compradores regionales calificados. Un negocio más grande de logística, hotelería o fabricación especializada puede garantizar un alcance más amplio a compradores estratégicos, operadores experimentados e inversores respaldados por capital.
4. Evalúe a los compradores antes de compartir información confidencial
Es necesario un acuerdo de confidencialidad firmado, pero no es un plan de protección completo. También se debe evaluar la capacidad financiera, la experiencia operativa relevante, el momento de la adquisición, la preparación financiera y los posibles conflictos de intereses de un comprador.
Esto es especialmente importante cuando una consulta proviene de un competidor directo, un ex empleado, un proveedor, un cliente o un operador cercano. Estas partes pueden ser compradores legítimos, pero su acceso debe gestionarse con mayor cuidado. El vendedor puede optar por retrasar la divulgación de identidad, limitar los detalles operativos o exigir evidencia de fondos antes de continuar.
selección de compradores también debe abordar la fuente de capital. Los compradores en efectivo, los compradores respaldados por la SBA, los prestatarios convencionales, los adquirentes estratégicos y los compradores que utilizan financiamiento del vendedor siguen diferentes cronogramas y requisitos de documentación. Un comprador que parece entusiasmado pero no puede explicar el pago inicial, la liquidez o la relación con el prestamista puede no estar listo para realizar la transacción.
En Alexey Gerasimov, la calificación del comprador se trata como una disciplina de transacción más que como un paso administrativo. El objetivo es proteger el tiempo y la información confidencial del vendedor y al mismo tiempo mantener a los compradores creíbles en el futuro.
5. Gestionar la divulgación por etapas
No todos los compradores necesitan todos los documentos a la vez. La divulgación inicial puede incluir resúmenes financieros de alto nivel, una descripción general del negocio e información operativa seleccionada. Una vez que el comprador demuestra capacidad y presenta una indicación seria de interés, el vendedor puede proporcionar materiales más detallados a través de un proceso de diligencia organizado.
Los documentos confidenciales a menudo incluyen listas de clientes, registros de compensación de empleados, precios de proveedores, declaraciones de impuestos, extractos bancarios, archivos de arrendamiento, contratos, informes de nómina y cronogramas de inventario. Estos materiales deben compartirse según sea necesario, idealmente a través de un depósito de documentos controlado con un registro claro de lo que se proporcionó.
El momento de la divulgación de la identidad merece especial atención. En muchas transacciones, el nombre comercial y la ubicación exacta se divulgan después de un acuerdo de confidencialidad y una conversación de calificación inicial. En situaciones de mayor riesgo, la divulgación puede esperar hasta que el comprador haya revisado la información financiera y haya demostrado una intención de compra genuina. No existe una regla universal. El enfoque correcto depende de la empresa, el mercado local, la exposición competitiva y el perfil del comprador.
6. Utilice ofertas para comprobar la certeza, no solo el precio
La oferta más alta no es automáticamente la mejor oferta. Se debe evaluar una propuesta de compra en cuanto a precio, estructura, contingencias financieras, monto del depósito, período de diligencia, cronograma de cierre, tratamiento del capital de trabajo, términos de la nota del vendedor, expectativas de transición y aprobaciones requeridas de terceros.
Por ejemplo, una oferta con un fuerte pago inicial en efectivo, un cronograma de financiamiento realista de la SBA y contingencias limitadas puede conllevar más certeza que una oferta más grande que dependa de proyecciones agresivas o de un inversionista no comprometido. De manera similar, el financiamiento del vendedor puede ampliar el grupo de compradores y respaldar el valor, pero también deja al vendedor expuesto al riesgo de cobro posterior al cierre. Los términos deben coincidir con la tolerancia al riesgo del vendedor y la capacidad esperada de la empresa para pagar la deuda.
Un proceso de oferta disciplinado mantiene las negociaciones centradas en los términos comerciales antes de que se pierda el impulso en conversaciones vagas. También ayuda a evitar que un comprador obtenga un amplio acceso a información patentada sin asumir un compromiso significativo.
7. Prepárese para la diligencia debida y la suscripción del prestamista
La debida diligencia es donde se prueba la narrativa de venta. Los compradores verifican que las ganancias sean reales, que existan activos, que los contratos sean ejecutables, que los impuestos estén al día y que el negocio pueda operar después de que el propietario dé marcha atrás. Los prestamistas llevan a cabo su propia revisión de las calificaciones del prestatario, la cobertura del servicio de la deuda, los datos financieros históricos, las garantías y la estructura de las transacciones.
La función del vendedor es proporcionar información precisa y organizada y responder preguntas razonables sin hacer promesas sin fundamento. Un expediente de diligencia limpio puede acortar el camino hacia el cierre. Uno desorganizado puede generar reducciones de precios, solicitudes repetidas de información o una aprobación de financiación fallida.
Los puntos de presión comunes de la diligencia incluyen diferencias inexplicables entre las declaraciones de impuestos y los estados internos, ventas en efectivo que no están documentadas, concentración de clientes, márgenes decrecientes, gastos de partes relacionadas, incertidumbre en la renovación del arrendamiento, mantenimiento diferido y licencias vinculadas al propietario. Estos problemas no necesariamente detienen una transacción. Requieren explicaciones claras y, en algunos casos, términos del acuerdo revisados.
La coordinación de corretaje no reemplaza el asesoramiento legal, contable, de tasación, impositivo, de préstamos, de depósito en garantía o de inmigración. Los abogados, contadores públicos, prestamistas, tasadores y otros profesionales independientes deben revisar los asuntos dentro de sus respectivas funciones. Los compradores internacionales que sigan una estrategia E-2, L-1 o EB-5 deben obtener asesoramiento de un abogado de inmigración calificado sobre la elegibilidad y el momento adecuado.
8. Cerrar sin interrumpir el negocio
Cerrar es más que firmar los documentos de compra. Incluye la coordinación de las condiciones del prestamista, los consentimientos del propietario o franquiciador, los documentos de la entidad, las instrucciones de depósito en garantía, la verificación del inventario, los servicios públicos, los seguros, la nómina, las transferencias de cuentas digitales, la capacitación y el plan de anuncios.
La mejor estrategia de comunicación con los empleados depende de la transacción. En algunas pequeñas empresas dirigidas por sus propietarios, se debe informar a los gerentes clave antes del cierre porque su retención es esencial. En otros, la divulgación se retrasa hasta que se completa la transacción. La pregunta práctica es si la divulgación temprana reduce o aumenta el riesgo operativo.
Un plan de transición detallado brinda confianza a los compradores y ayuda a los vendedores a preservar la buena voluntad. Debe definir el período de capacitación del vendedor, la introducción a las relaciones clave, el acceso a los sistemas, la transferencia de contraseñas y registros, y los límites de la participación posterior al cierre. La especificidad importa: una promesa de “ayudar según sea necesario” puede convertirse en una disputa si las expectativas no están documentadas.
Una venta confidencial no requiere silencio de principio a fin. Requiere juicio sobre quién necesita saber, qué necesita saber y cuándo la divulgación respalda la transacción en lugar de amenazarla. Los propietarios que se preparan con anticipación, analizan cuidadosamente y tratan la diligencia como una etapa planificada están mucho mejor posicionados para proteger tanto el valor del negocio como el próximo capítulo hacia el cual están vendiendo.
Alexey trabaja directamente en inglés y ruso. Para otros idiomas podemos utilizar herramientas de traducción, un formato con el que se siente completamente cómodo. Los documentos oficiales de la operación y los servicios de terceros pueden permanecer en inglés.